
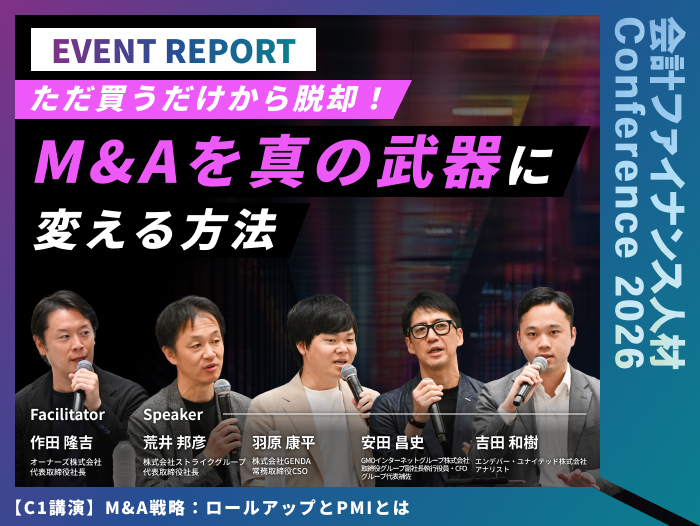
M&A戦略:ロールアップとPMIとは
M&Aの成否を決めるのは、完璧な財務モデルだけではなく、その裏で動く「人」への洞察だ。買収先の心理に寄り添い、組織を融合させていく視点が欠けていれば、どれほどディールを重ねても成長のシナジーは生まれない。
トークセッション『M&A戦略:ロールアップとPMIとは』には、全員が公認会計士の資格を持ち、市場の第一線で活躍する5人のプロフェッショナルが集結。年間15社の連続買収を支える投資基準や、「親会社・子会社」という言葉を使わない配慮、さらにはDDレポートには載らない売り手の本音の見抜き方まで、現場で磨かれた実践論が明かされた。
財務の数字にとどまらず、現場の感情や組織の融合にまで目を向けて事業を伸ばす。プロたちが示す、M&Aを真の武器に変える思考法に迫る。
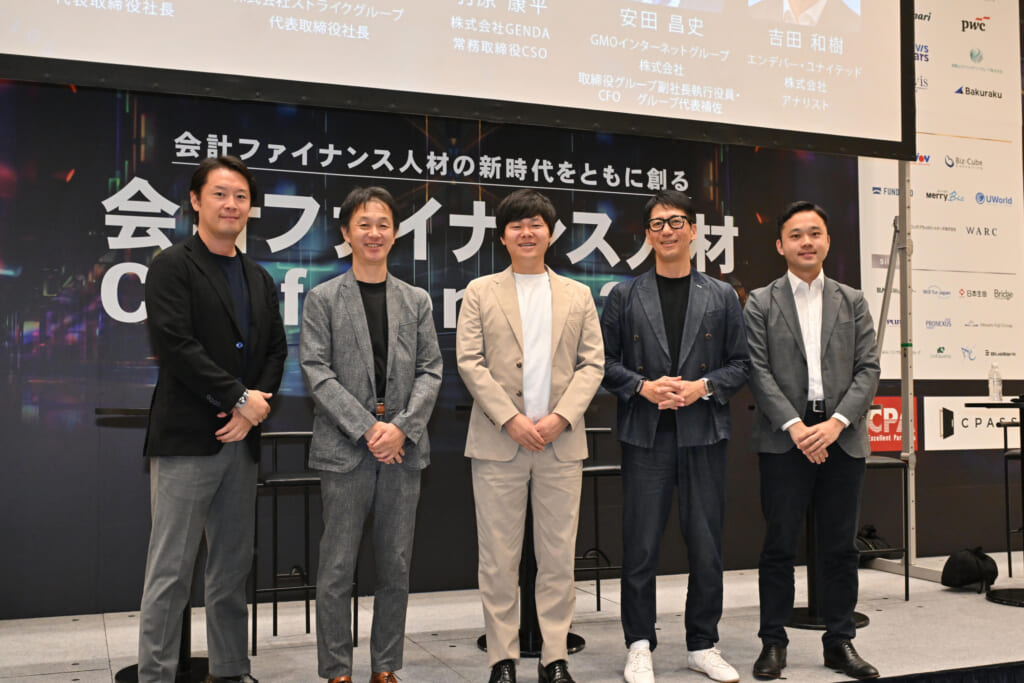
登壇者プロフィール(写真左から)
作田 隆吉/オーナーズ株式会社 代表取締役社長 公認会計士。大手監査法人での監査実務やデロイトでの10年以上に及ぶクロスボーダーM&A業務を経て現職。中小企業の労働生産性向上を目指し、M&Aアドバイザリーの最前線で多様な案件を主導する。
荒井 邦彦/株式会社ストライク 代表取締役社長 公認会計士。太田昭和監査法人(現 EY新日本有限責任監査法人 )での監査やM&Aデューディリジェンス実務を経て、1997年に同社を創業。現在は年間300組の中小・中堅企業のM&A仲介を手掛け、市場を牽引する。
羽原 康平/株式会社GENDA 常務取締役CSO 公認会計士。KPMGあずさ監査法人やPwCアドバイザリーでのDD・バリュエーション業務を経て、2019年に参画。7年間で60件以上のM&Aを主導し、同社の連続M&A戦略を牽引する。
安田 昌史/GMOインターネットグループ株式会社 取締役グループ副社長執行役員・CFO グループ代表補佐 公認会計士。KPMGでの4年間の監査実務を経て、2000年に同社へ参画。以来25年間で83件の「仲間作り(M&A)」を主導し独自のグループ財務戦略を統括する。
吉田 和樹/エンデバー・ユナイテッド株式会社 アナリスト 公認会計士。あずさ監査法人を経て、ECスタートアップの創業期CFOとして17件のM&Aや資金調達を主導。2025年5月より現職へ参画し、中堅・大企業へのバイアウト投資を担当。
1.「ただ買えば売上が上がる」という幻想を捨てよ
財務や法務の専門知識を武器に、スマートにディールを成立させる。それだけで企業が成長するほどM&Aは甘くない。
「同業を連続して買うロールアップにおいて、考えが甘い経営者は非常に多いです」
年間300件のM&A仲介を手がけるストライクの荒井氏の言葉は、実にシビアだ。「会社を買えば売上が上がる」という幻想を一蹴する主張を前に、会場の参加者は息を呑んだ。
・完全同業なら小規模であってもM&Aに挑戦する。GENDAを支える投資の規律
では、組織を崩壊させずに連続M&Aを成功させるには何が必要なのか。その答えとして羽原氏が提示したのは、甘さを排した規律だった。年間15社、累計60件以上のM&Aを成立させてきたGENDAの成長を支えているのは、ブレのない投資基準である。
「私たちはエンタメ事業でM&Aを行っていますが、完全同業の案件であれば、小規模であってもM&Aに挑戦しています。ビジネスモデルを熟知しているため、特に商品や機械の仕入れといった購買面で規模の経済を確実に効かせられるからです。一方、ビジネスモデルが異なる会社は、事業を理解して管理・統合するためのマネジメントコストが膨大にかかります。そのため、こうした領域では、小規模案件には取り組まないようにしています。」
完全同業なら規模を問わず攻め、領域が異なるなら冷徹に線を引く。M&Aでシナジーを生み出すには、自社の投資基準を厳格に運用することが絶対条件なのだ。
・「親会社・子会社」は使わない。現場の自律性をハックする言葉選び
M&Aに踏み切った後に待ち受けるのが、組織をどう融合させるかというPMIの壁だ。
インターネット産業の30年間を生き抜き、25年間で83件のディールを成功させてきたGMOでCFOを務める安田氏。同氏は買収後の心理的拒絶を回避するため、グループ経営における徹底した「言葉の仕組み化」を披露する。
「私たちのグループ経営では、自立と分散を大切にしています。その前提としてPMIで気をつけているのが言葉遣いです。グループ内では『親会社』『子会社』という言葉を一切使わず、『グループ会社』や『仲間』と呼ぶことを徹底しています。資本の上下関係を持ち込むと、相手は自律性を失ってしまうからです。 自立を重んじているので、会社が成長していれば経営の細かいところには基本的に触れません。さらにその先、グループのシナジーを活用して上場を目指す『スイングバイIPO』の選択肢もあります」
資本の力で支配するのではなく、対等な仲間としてリスペクトし、自律的な成長を後押しする。その姿勢を貫くことが、グループ全体のシナジーを爆発させるための土台となるのだ。
・ファンドという「色のない主体」だからこそ生み出せる横の融合
一方で、買収主体の属性の違いに着目するのが、スタートアップで17件の買収を手がけ、現在はPEファンドで投資を担う吉田氏だ。同氏は、買い手が事業会社かファンドかによって、買収先の心理的ハードルが大きく異なると指摘する。
「事業会社による買収では、売り手側に『相手の会社に取り込まれる』というアウェイ感が生まれやすく、横の連携を生む際にも感情的な配慮が欠かせません。その点、ファンドは特定の事業色を持たない主体です。買収先同士を繋ぐ媒介者としてフラットな関係を構築しやすいため、横のシナジーを生み出すアプローチが取りやすいと感じています 」
既存の事業色を持たない立場を活かし、いかに投資先同士のシナジーを引き出すか。買い手側のコミュニケーションの工夫が、買収後のPMIの成否を分けるポイントとなる。
2.レポートには絶対に載らない「オフィスの乱れ」と「創業者の動機」
買収後の組織統合の難しさが語られた前半戦。そこから時間を少し巻き戻し、ファシリテーターの作田氏は「では、M&Aを実行する前のDDにおいて、PMIを見据えて確認すべきポイントは何か」と問いかけた。
ここからセッションのテーマは、案件選定のリアルへと突入する。壇上で語られたのは、専門家が作る分厚いレポートを眺めているだけでは見えてこない、現場の人間模様や創業者の本音に踏み込んだ視点だった。
・売り手オーナーの「キーマン評価」の罠。人事DDが浸透しない理由
荒井氏が、専門家の作る分厚い財務・法務DDレポートの限界として提示したのは、最も重要でありながら見落とされがちな、人と組織(人事)のリアルだ。
「『あいつがうちのキーマンだから大事にしてくれ』というオーナーの評価は、必ずしも当てになりません。その人がいなくても会社が回っていたり、逆にオフィスの隅っこにいる目立たない人のほうが、組織を裏で支える本当に優秀な人材だったりするケースが多々あるからです。しかし、実際のM&Aにおいて人事のデューデリジェンスはほとんど行われていません。買収前に『従業員全員と面接させろ』と要求するのは現実的に難しいからです。だからこそ、財務や法務は専門家に任せつつ、それ以外の属人的な部分は、買い手企業自らが見抜いていかなければいけないと思っています」
・「買った」「買われた」と言わせない、グループ内からの大抜擢人事
M&A前の段階で人事を完全に見極める難しさに理解を示しつつ、GENDAの羽原氏は事業や企業を迎え入れた後の実際のアプローチをこう補足する。
「DDの段階では、キーマンへのヒアリング程度にとどまるのが現実です。そのため、PMIのフェーズで現場一人ひとりの話を深く聞き、体制を詰めていきます。当社に参画した側にはどうしても『買われた』という抵抗感が残りがちだからこそ、私たちは優秀な人材を法人を超えてGENDA本社の役員やマネージャーへ積極的に抜擢しています。グループ会社の社長が本社の執行役員に就任したり、管理担当者が本社のマネージャーへ昇格したりする事例も珍しくありません 」
単にグループに組み入れるのではなく、「このグループにいればキャリアのチャンスが広がる」というメリットを結果で示すこと。M&Aされた側の不満や不安を解消し、成長へのモチベーションへと転換させる抜擢人事こそが、何より強力なPMIとして機能するのだ。
・オフィスに足を運び、売主の「腹に落ちない動機」の違和感を察知せよ
さらに、多くのディールを重ねてきたGMOの安田氏は、専門家のレポートには載ってこない「現場の観察眼」の重要性を指摘する。
「DDで最も重要なのは、売り手が買収に応じる『本質的な動機』やキーパーソンのモチベーションを見極めることです。これらはレポートを眺めているだけでは見えてきません。だからこそ私は実際にオフィスへ足を運び、現場の雰囲気を感じ取るようにしています。整理整頓が行き届いていないなど、そうした部分に経営陣の『心の乱れ』が表れるからです。書面に出ない違和感にどこまで気を配れるかがポイントになります」
この「数字に表れない違和感」を重視する姿勢には、ファンドの立場でM&Aを担う吉田氏も強く同意する。
「オーナー様が『なぜ売るのか』という動機に納得がいかないまま買収を進めるのは、極めて危険です。理由が腑に落ちないときは、不正会計など表に出ていない致命的なリスクを隠して早く手放したい、と考えているケースがあるからです。だからこそ私も、オフィスで従業員の皆様とお話しする中で覚えるちょっとした違和感を、絶対に見逃さないよう意識しています」
3.逆風の今こそチャンス。AI時代に求められる「専門性の掛け算」
ディールの本質や案件選定のリアルが明かされたセッションも、いよいよ終盤。最後に作田氏から、未来のM&A・財務リーダーを目指す参加者へアドバイスが求められた。
AIがインフラとなり、労働人口が減少し続ける市場でどう価値を発揮していくべきか。プロフェッショナル4人が示した指針をまとめる。
・契約書チェックはAIに任せ、人間は成功率を上げる決断に集中せよ
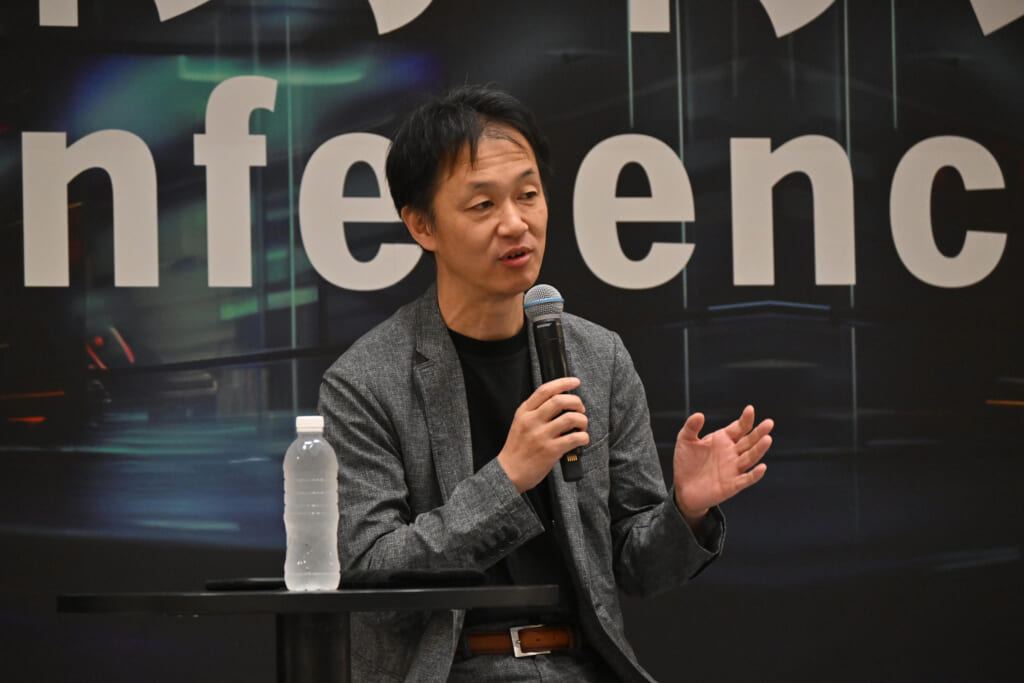
荒井氏が提示するのは、AIなどのテクノロジー活用による調査プロセスの高速化と精度向上だ。
「デューデリジェンスの際、契約書をAIで網羅的にチェックできれば、見落としを防げるだけでなく、買い手の業種に応じたクリティカルな論点を瞬時に抽出できます。これまで人間が目視で行ってきた中間プロセスをAIが担えば、買収の意思決定や『PMIで何をケアすべきか』の特定が早期にできるようになる。結果として、M&Aの成功率は確実に高まっていくはずです」
・AIエージェントが創る「一人起業家」の誕生が、市場をさらに盛り上げる
続いて安田氏は、AIの進化がM&Aやスタートアップ市場そのものにもたらす変化について触れた。
「当グループでは、代表の熊谷が自ら何万行ものコードを書いて役員陣を触発し、実際に役員会でAIを活用したプロダクトを発表させるほど活用を徹底しています。 これからM&Aの世界で起きる大きな変化は、AIエージェントを駆使して事業を回す『ソロアントレプレナー(一人起業家)』の誕生です。そうした新しい形態の成長企業が数多く生まれることで、市場はさらに盛り上がっていく。非常に面白い時代になるとイメージしています」
・7年で景色を変えた。自分の力で事業を伸ばす最高の報酬
GENDAの羽原氏が語るのは、事業会社の当事者としてM&Aを牽引してきた手応えと魅力だ。
「2019年に入社した当時は、まだ10人ほどの小さなベンチャーでした。そこからM&Aという手段を用いて事業規模を拡大し、新しい仲間を迎えながら業界の景色を変えていくことができた。そのプロセス自体が大きな報酬であり、何より楽しかったと感じています。ここからさらに伸ばしていける可能性を感じており、これからの挑戦も楽しみでしかありません」
・PEファンドの醍醐味は、一連のプロセスで求められる「総合力」
吉田氏は公認会計士としての素養を活かしたPEファンドでのキャリアの広がりを提示した。
「PEファンドの面白さは、製造業や建設、エンタメ、マーケティングなど、幅広い業種や規模の企業に日々向き合える点にあります。また、投資して終わりではなく、企業を成長させて売却に導くまでの全プロセスで総合力が求められます。だからこそ、会計士試験などで培った財務やスキーム、会計の素養が非常に活きてくる。興味のある方にはぜひ挑戦してほしい領域です」
専門性の殻を破り、時代の「波」を乗りこなせ
AIの進化によってデューデリジェンスなどの手続きが省力化される時代だからこそ、M&Aという成長戦略の真価がよりいっそう問われている。今回、壇上で語られたのは、単に「会社を買う」ことの限界と、その先にある経営戦略としてのM&Aの奥深さだ。
買収前の厳格な投資基準や丁寧な現場観察から、買収後の組織統合や人材抜擢に至るまで、M&Aの現場では常に「数字の先にある人や組織」へ向き合う姿勢が求められる。
「短いタイムラインの中で、ビジネス、財務、税務、法務のすべてを有機的に考える。M&Aを経験してきたからこそ、経営者に最も近い立場でコミュニケーションが取れる力がつく」
作田氏がそう語るように、自身の専門性をベースに経営の現場へと踏み込み、テクノロジーも活用しながら企業の価値を最大化させていくこと。それこそが、激変する時代において独自の価値を発揮し続けるための、確実な道筋となるはずだ。
アーカイブ動画を無料公開中!
「会計ファイナンス人材Conference2026」のセッションアーカイブ動画を、CPAラーニングで公開しています。
「実際のセッションの様子を見たい!」「もっと詳しく知りたい!」
そんな方は、ぜひ下記のボタンからご視聴ください!

※アーカイブ動画の視聴には、CPAラーニングの会員登録が必要です。
CFO LEADERS SUMMIT2026開催決定!

詳細・お申し込みは下記よりご覧ください!
https://cpass-net.jp/cfo-leaders-summit/?utm_source=cpass&utm_medium=report&utm_campaign=20261115_cfosummit
記事をシェアする
新着記事
2026/10/10
2026/10/05
2026/10/05
2026/10/05
新着記事をもっと見る