
今こそ問われる監査役・監査等委員の真価:ガバナンス改革における役割と責任
経営者不正の再発防止が社会的・市場制度上の課題として浮上し、コーポレートガバナンス・コード(上場企業の企業統治に関する原則・指針)の改定を含む制度見直しの議論が進むなか、監査役・監査等委員の存在意義があらためて問われている。制度を整えても不正はなくならない。では、監査役・監査等委員は現行の枠組みのなかで何をすべきなのか。
元東証審査部長、元大手監査法人パートナー、現役の常勤監査役、資本政策の専門家。浅野氏が「最強の布陣」と形容した4名の議論は、制度論にとどまらず、監査役という存在の本質にまで踏み込むものとなった。
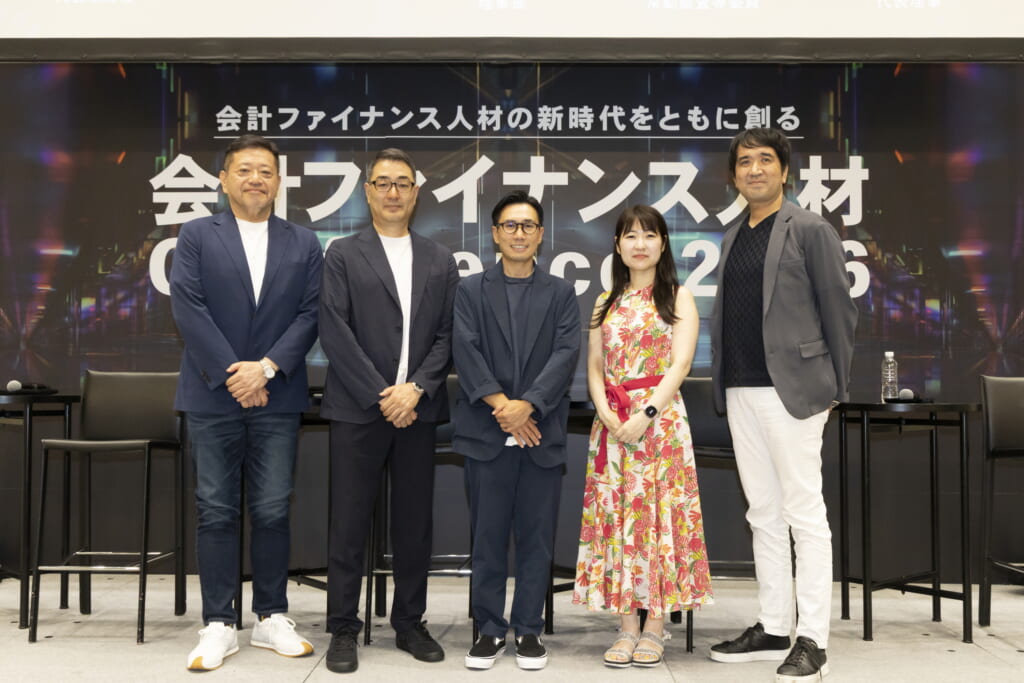
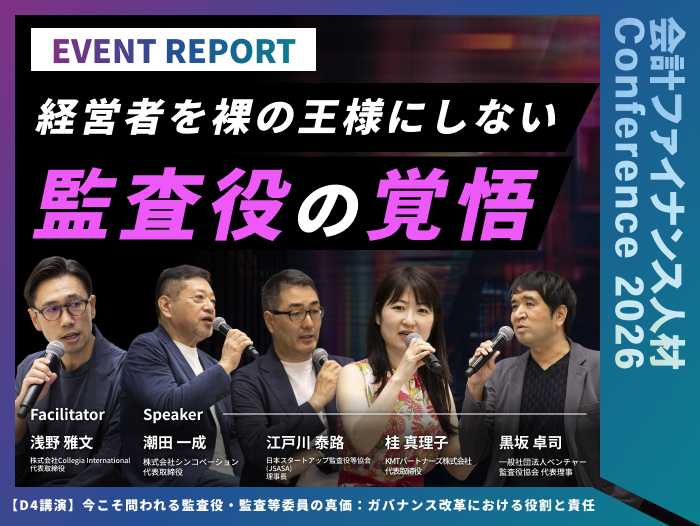
写真左から、潮田一成氏、江戸川泰路氏、浅野雅文氏、桂真理子氏、黒坂卓司氏。
〈Facilitator〉
◆浅野 雅文|株式会社Collegia International 代表取締役
公認会計士。IPOフェーズからプライム企業まで幅広い企業の内部統制およびガバナンス構築・評価を支援する「内部統制大好き会計士」。自身も12年超にわたり社外監査役を務める。
〈Speaker〉
◆潮田 一成|株式会社シンコペーション 代表取締役
1990年に東京証券取引所へ入所し、34年間在籍。うち20年を上場審査部門で過ごした稀有な経歴を持つ。2年前に独立し、IPOコンサルタントとして活動。監査役・監査等委員としても複数社に関与。
◆江戸川 泰路|日本スタートアップ監査役等協会(JSASA) 理事長
公認会計士。EY新日本監査法人に22年間在籍し、パートナーを歴任。独立後、スタートアップ支援を専門とするEDiX Professional Groupを設立。官民ファンドやリスクマネー供給の制度づくりにも関与し、上場会社3社の監査役等を務める。
◆桂 真理子|KMTパートナーズ株式会社 代表取締役
公認会計士。監査法人退職後、上場準備会社の常勤監査役としてキャリアを積み、上場を達成した会社・達成できなかった会社の双方を経験。現在は万代リテールホールディングスで常勤の監査等委員を務めている。
◆黒坂 卓司|一般社団法人ベンチャー監査役協会 代表理事
信託銀行に23年間在籍し、オーナー系ベンチャー企業の資本政策コンサルタントとして活動。退職後、一般社団法人ベンチャー監査役協会および一般社団法人ないかんMeetupを立ち上げ、代表理事を務める。
IPO前後で変わる監査役の視座
セッションは「昨今の経営者不正事案から考える監査役等のあり方」と「IPO前後のベンチャー企業における監査役の課題」の2つのテーマで構成された。
最初の論点は、売上の過大計上や架空取引、不適切な資金流出など、経営者が主導または関与する重大な不正が、ガバナンス上なぜ生じるのかという点であった。
潮田氏は、上場審査におけるガバナンス確認には一定の限界があると指摘した。東証も、監査役等への面談を通じてガバナンスの実効性を確認しているが、会社側も回答を準備して臨むため、やり取りは形式的になりやすい。外部からの審査だけで、実態を完全に見抜くことには限界があるという。だからこそ、社内にいる監査役・監査等委員が最後の砦として機能することが求められる。
一方で、潮田氏はIPO前後で監査役に求められる視座が大きく変わる点を指摘した。
上場前は、多くの場合、株主と経営者が近い関係にあるため、株主のために働くことが、実質的には経営者のために働くことと重なりやすい。
ところが上場後は、不特定多数の一般投資家も新たな株主となる。そのため監査役には、経営者に近い視座から、一般投資家を含む株主全体の利益を守る視座への切り替えが求められる。しかし、その意識転換が十分にできていない監査役もいると潮田氏は述べる。
IPO前後の構造的な変化を踏まえ、誰のために働くのかを問い直すことが、経営者不正を防ぐうえでも重要になる。
監査役の人選がガバナンスの実効性を左右する
江戸川氏は第三者委員会による調査が行われるほどの重大な会計不正が発覚したオルツの事例を取り上げ、監査役会の人選と実効性に潜む問題を指摘した。
同社の監査役会は、常勤監査役1名と非常勤監査役2名(会計士と弁護士)で構成されていた。一見すると専門性を備えた体制に見えるが、江戸川氏が着目したのは、その実態である。
特に問題視したのは、不正の発端となるバーター取引に関与していた取締役CFOが、後に常勤監査役に就いていた点だ。江戸川氏は、不適切な取引に関与した人物が監査する側に回った状態で本当に実効性のある監査ができるのかと疑問を呈した。
また、非常勤の弁護士資格をもつ監査役も、監査法人が大手監査法人から中小監査法人に交代した直後に就任していたことに注目する。江戸川氏は、そのタイミングで不正の兆候を捉え、新任監査役として何らかの対応ができたのではないかと問題提起した。
浅野氏はこれを「お友達内閣化してしまっている」と表現し、監査役や取締役の人選の妥当性が問われていると整理した。
この事例からは、監査役の人数や肩書きだけでは、ガバナンスの実効性は担保されないことが分かる。とりわけ、不正やその端緒となる取引に関与した人物を監査する側に置いていないか、監査法人の交代といったガバナンスのアラートに監査役がどう反応するかが重要になる。
監査役の人選と実効的な行動こそが、経営者不正を防ぐうえで問われるべき点である。
上場前後におけるガバナンス検証と、監査役への期待値の曖昧さ
潮田氏は、東証在籍時に自らも関わったガバナンス改革の議論の中で、子会社上場やオーナー経営の会社の審査に関して、取締役会や監査役会、経営会議といった意思決定の場を審査担当者が傍聴・見学する仕組みを設けられないか、何度か提案したことを明かした。
仮に見られることを意識して会社側の振る舞いが整えられるとしても、意思決定の場を適切に運営しようとする意識が生まれること自体に一定の意味があるという。
江戸川氏は、経営者が監査役に何を期待しているかという期待値そのものが曖昧である点を指摘した。
本来は監査を受けるために監査役を選任すべきだが、取締役会設置会社での監査役は「制度上必要だから置いている役職」と捉えられがちだという。
そのため、経営者の本音としては「監査してほしいわけではないが、設置しなければならないのであれば、せめてアドバイスをしてほしい」というスタンスになりやすい。
さらに江戸川氏は、日本では監査役が善管注意義務違反で損害賠償を負うケースが少ないことにも触れ、責任追及の場面が少ないことが、期待値の低さにつながっていると分析した。
責任を重くすべきだとは安易に言えないが、監査役の地位と期待を引き上げる方向性は必要だという見解を示した。
経営者不正には内部監査との連携が不可欠
制度的な課題として複数の登壇者が言及したのが、内部監査との連携である。
江戸川氏は、経営者不正を防ごうとしたとき、監査役の監査だけでは限界があると述べ、内部監査の重要性を強調した。
内部監査は定義上、経営者の指揮命令下に置かれる。
しかし経営者自身が不正の当事者である場合、その構造だけでは十分に機能しにくい。だからこそ、経営者不正が疑われる事案を検出したときには、内部監査が監査役や監査等委員の指揮命令下に切り替わるような設計があれば、監査役等が経営者不正の糸口をつかむ機会が増え、適切な対応につながるのではないかと述べた。
これを受けて浅野氏は、近年の制度改革の中で「デュアルレポーティングライン」が重視されている背景にも、こうした問題意識があるのだろうと応じた。さらに、社外役員に対して空気を読むことや何も言わないことを期待する経営者もいるとして、そうしたマインドセットを変える仕組みづくりの必要性にも言及した。
桂氏は不正が起きても監査法人などが処分を受ける一方で、主導者である経営者に対する抑止力が十分とは言えないと指摘した。
ただし「北風と太陽」であり、罰則だけでは不正はなくならないとも補足する。
桂氏は「母の愛です。監査役は会社のお母さんだと思っている。経営者の頑張りをすごいねと認めて寄り添い、悪いことをしたら駄目と伝える。その立ち位置が太陽ではないか」
と説明した。
その根底にあるのは、監査役と経営者の間に信頼関係がなければ何も機能しないという本質的な認識である。
浅野氏もこれに同意し、まず主導者である経営者にこそ、より強い抑止力が働く制度設計が必要だと述べた。
「証券市場は皆が飲み水として使う井戸のようなもの。そこに毒をまくような行為者に対しては、厳罰に処すことが不正の抑止力として重要ではないか」
権限はある。しかし行使されていない
現行制度の枠組みの中で監査役として何ができるのか、すべきなのかというテーマでは、制度と実態の乖離が浮き彫りになった。
黒坂氏は、監査役には会社法上多くの権限が与えられており、やろうと思えば様々なことができると述べたうえで、権限があることと、権限を行使できることは別問題だと指摘した。
「今、日本の監査役ってその権限を行使してる人ってほとんどいないと思うんです。制度をいくら整備しても、なかなか魂を入れ込まないと監査役の機能はうまく果たせない」
その魂の入れ方として、現場や役職員との日常的なコミュニケーションを挙げた。
「何かあったら必ず相談を受けてもらえる、相談してもらえるような存在となる。不正を見つけることだけが監査役の役割ではなく、不正が起きにくい環境を作ることが大事」
「経営者に耳の痛いことを本当に言えますか」――潮田氏は、自身が上場審査の担当だった頃、会社の監査役等にそう問いかけていたが、いざ自分が監査役の立場になってみると、平時からなんでも厳しく言えばよいわけではなく、有事やその兆候が見えたときに指摘できるかどうかが問われると気づいたという。
そのうえで潮田氏は、今回のコーポレートガバナンス・コード改訂にも触れながら、ガバナンスは単なるブレーキではなく、企業の成長や企業価値向上を後押しするためのものだと位置づけた。
ときにブレーキを踏む場面はあっても、経営者から「この人になら悩みを相談できる」と思われる懐の深さを見せることも、監査役の役割の一つだと述べた。
浅野氏はこれを受け、まさに今回のコーポレートガバナンス・コード改訂の議論とも重なる「攻めのガバナンス」という考え方にも通じると応じ、内部統制についても「ブレーキやハンドルが壊れた車には乗りたくないはず」という自著での比喩を紹介し、気持ちよく事業を前進させるための不可欠なパーツとして監査役や内部統制を位置づける意識を社内で共有する重要性を語った。
江戸川氏は、監査役が実効的に機能するために必要な点として、3つのポイントを挙げた。
1つ目は情報収集ルートを複数持つことである。
すべての取締役陣と自由闊達に議論・相談ができる関係を築くとともに、常勤監査役であれば従業員のキーパーソンとも常時コミュニケーションが取れる状態を作っておく。
情報が上がってこない状況になれば監査は成り立たないため、情報収集ルートが偏らないようにすることが重要だという。
2つ目は、非常勤監査役の覚悟である。
江戸川氏自身、非常勤の監査役として不正の疑いがあるような事態が起きれば経営者に正面から向き合い、聞き入れられなければ辞任も辞さないと述べた。
これは責任放棄ではなく、非常勤の社外役員だからこそ辞任を覚悟してでも独立した立場から経営者と対峙すべきだという考えである。
3つ目は、社外取締役との関係構築である。
監査役では止められない場面でも、社長が信頼を寄せる社外取締役の一言によって、誤った経営判断にブレーキがかかることもある。そうした関係づくりも監査役にとって大切だと述べた。
浅野氏は、これらの発言を受け、コーポレートガバナンス・コード改訂で内部通報制度の実効性確保が独立した原則として掲げられていることに触れ、ニデックの事例を挙げながら、適切なリスク情報が社外役員に適切に届いてないことが機能不全の一因だったのではないかと整理した。
IPO前後で監査役の立ち位置は変わるべきか
後半のテーマは、IPO前後のベンチャー企業における監査役の課題に移った。
黒坂氏は、そもそもIPO準備に入るタイミングが早すぎると指摘した。
「事業を伸ばさなきゃいけなくて、リスクを取らなきゃいけないフェーズなのにIPO準備始めるから、監査役はリスクを抑えないといけなくなる……まだIPO準備をする前の段階なんだったら、逆に経営者はリスク取るべきだと思ってるので、監査役としてもリスク取ってもいいと言ってあげてもいい」
桂氏も同様の見立てを示したうえで、上場が近づいた企業に対する伝え方をこう語った。「社長に言うことはただ1つ、上場ゴールって言われるの嫌でしょって。上場したあとのほうが大変だから、こればっかり見ないでその後のことも考えて、会社の実力を上げていきましょう」
江戸川氏は、スタートアップの取締役会が形骸化しやすい構造にも触れた。スタートアップの場合、投資契約や株主間契約によって、投資家が取締役を派遣したり、オブザーバーとして参加したりする権利を持つことが多く、実質的に「プチ株主総会」のような場になりやすい。
とりわけ、資金調達を控えたタイミングでは、既存株主に「問題なく順調に進んでいること」をアピールする場と化し、アジェンダ自体が本質を欠いたものに陥ることもあるという。
この構造を変え、取締役会では本質的な経営課題を議論できる状態を作ることが先決だとした。
さらに江戸川氏は、全体を経営的視点で見ているのは社長と常勤監査役のみといえると述べた。そのため、常勤監査役には、会社全体を経営目線で捉え、どこにリスクがあるのか、プロセスが適切に設計されているのかを見ていく役割があるという。
そうした全社的・長期的な目線で監査に臨むことで、社長からの信頼や相談につながり、近視眼的になりがちな経営に対して、より長期的な視点を促すこともできるとした。
企業価値の創造から毀損防止へ――監査役の重心移動
黒坂氏は、監査役もフェーズごとに立ち位置を変える必要があると述べた。
上場準備前の段階ではリスクを取ろうとしている経営者に伴走する立場でよい。
リスクを承知のうえで取っている経営判断を逐一止めるような立場ではないと述べた。
浅野氏も、監査役は「ダメ出し係」にとどまらず、企業価値向上にどう貢献するかを考えるべきだと整理した。
桂氏は、経営者に厳しい指摘をする際の「言い方」にも配慮が必要だとしつつ、監査役として介入すること・しないことの線引きの軸は明確に持つべきだと語った。
その軸は会社法にあるという。
会社法を十分に理解したうえで、それに照らして適否を判断し、必要以上に踏み込まず伴走するのがよいのではないかと述べた。
浅野氏も、規程改定の際に監査等委員が細かな文言にこだわりすぎて物事が前に進まない会社があることに触れ、線引きの重要性に同意した。
江戸川氏は、スタートアップの取締役会は助言中心のアドバイザリーボードから、経営執行を議論するマネジメントボード、さらに監督中心のモニタリングボードへと数年単位で急速に進化するため、監査役の役割もそれに合わせて変化すると指摘した。
当初は企業価値の創造に寄与することが求められ、上場後は企業価値の維持・毀損防止へと重心が移る。助言からチェックへ。ただし、両方の役割を常に担っているという意識を持つことが重要ではないかと結んだ。
制度ではなく、魂の問題
セッションを通じて浮かび上がったのは、監査役の課題が制度設計だけでは解決しないという共通認識である。
権限はある。しかし、それを行使するには、黒坂氏の言葉を借りれば「魂」が要る。
不正を見つけるだけでなく、不正が起きにくい環境を作る。単なるブレーキ役ではなく、成長を後押しするための不可欠なパーツとなる。経営者のよき相談相手でありながら、有事の際には耳の痛いことを言える存在であること。
浅野氏は最後にこう締めくくった。「中長期的な目線で見て、企業価値向上のために何ができるかを考えていくことが監査役のあり方なのだろう」
制度と実務のあいだにあるこの難しさこそ、いま監査役・監査等委員に問われている真価なのだろう。
アーカイブ動画を無料公開中!
「会計ファイナンス人材Conference2026」のセッションアーカイブ動画を、CPAラーニングで公開しています。
「実際のセッションの様子を見たい!」「もっと詳しく知りたい!」
そんな方は、ぜひ下記のボタンからご視聴ください!

※アーカイブ動画の視聴には、CPAラーニングの会員登録が必要です。
CFO LEADERS SUMMIT2026開催決定!

詳細・お申し込みは下記よりご覧ください!
https://cpass-net.jp/cfo-leaders-summit/?utm_source=cpass&utm_medium=report&utm_campaign=20261115_cfosummit
記事をシェアする
新着記事
2026/10/05
2026/10/05

2026/09/12
2026/09/04
2026/09/04
新着記事をもっと見る