
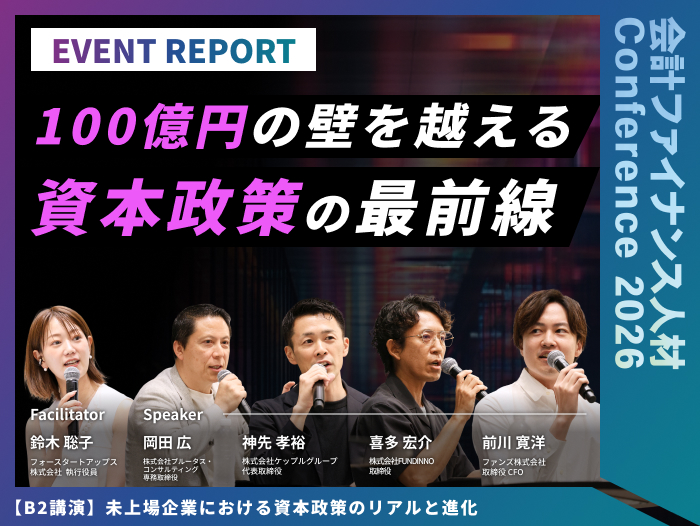
未上場企業における資本政策のリアルと進化
「未上場企業への資金供給量は、この10年余りで1,000億円台から1兆円超へと拡大しました。資金調達の手段や未来の選択肢が複雑化する中、*私たちのお金を扱う『知恵』も10倍に進化しているでしょうか」
「未上場企業における資本政策のリアルと進化」と題した本セッションは、ファシリテーター・鈴木聡子氏の問いかけから始まった。政府や自治体、大企業、そして投資家を繋ぎ、日本の成長産業を牽引してきたキーパーソンだ。
ひたすら高い評価額を追い求め、最短ルートで上場を果たすかつての王道は、金利の上昇と上場基準の厳格化によって終わりを告げた。転換期を迎えた資本政策の現場で、今、何が起きているのか。資本政策、セカンダリー市場、クラウドファンディング、そしてベンチャーデット。未上場市場のあらゆる調達領域で実際にディールを動かしている4人の当事者たちが、予定調和を排した「未上場ファイナンスのリアル」を暴く。
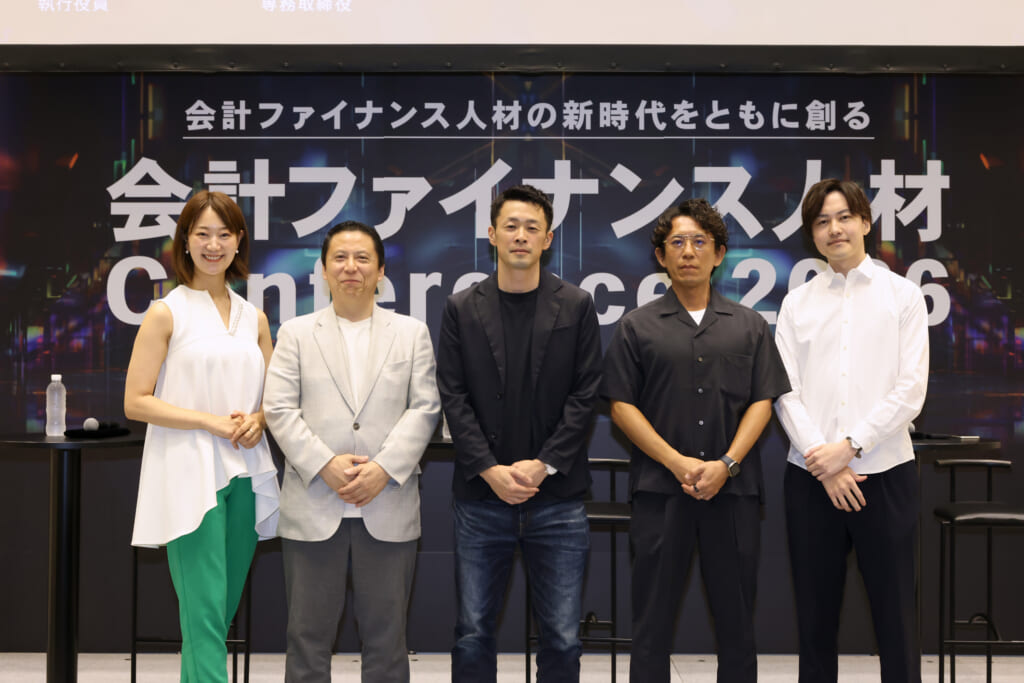
登壇者プロフィール(写真左から)
鈴木 聡子/フォースタートアップス株式会社 執行役員(ファシリテーター)スタートアップを軸とした成長産業支援を牽引。政府や自治体と連携した起業家育成プログラムの構築や、国内の起業家・投資家・大企業・官公庁を結びエコシステムの形成を主導する。
岡田 広/株式会社プルータス・コンサルティング 専務取締役 株式価値等に関する紛争案件を多数手がけ、高度な法理的・実務的知見を有する。議決権コントロールと富の公平な分配を両立させ、利益相反を防ぐ戦略的かつ実践的な資本政策コンサルティングを統括。
神先 孝裕/株式会社ケップルグループ 代表取締役 大手監査法人を経てスタートアップ特化の税理士事務所を創業。現在はケップルグループの代表として、総額300億円規模の資産運用、レイトステージ向けセカンダリーファンドの運営を指揮する。
喜多 宏介/株式会社FUNDINNO 取締役 2006年にITベンチャー創業当時から企画営業に従事し、2012年に取締役就任、2019年の東証マザーズ上場を主導。2023年にFUNDINNOへ参画、グロース市場上場を牽引。未上場株式の流動化プラットフォームの構築、未上場マーケットの投資銀行化ビジネスを統括。
前川 寛洋/ファンズ株式会社 取締役 CFO 大手スタートアップを経て現職。CFOとして資本政策を統括し、48億円規模のシリーズE調達などを主導。子会社の代表パートナーを兼任し、トータル約100億円規模のベンチャーデットファンドの運用などを指揮する。
1.多様化するプレイヤーと「100億円の壁」が引き起こした市場の変動
セッション冒頭、鈴木氏は「資金調達やM&A、セカンダリーなど、この1年で未上場市場の『潮目が変わった』と感じることはありますか」と最初のテーマを投げかけた。 この問いを皮切りに、4人のスペシャリストたちから生々しいファクトが次々と明かされていく。
〇環境変化へのリスクヘッジ。有償ストックオプションニーズの急増
口火を切ったのは、プルータス・コンサルティングの岡田氏だ。外部環境の変化に伴い、企業の出口戦略(エグジット)の選択肢に明らかな変化が起きているという。
「M&Aというエグジットが増えていることで、実は今、有償ストックオプションのニーズが急増しています。事実、2025年に上場を果たした企業の4割強がすでに導入しています」
なぜ、IPOを果たした企業にまで有償ストックオプションが広まっているのか。その背景には、これまで王道とされてきた税制適格ストックオプションが抱える制約がある。
「税制適格のストックオプションには、法律上付与決議から2年間は権利行使ができないという厳しい要件があります。もしIPO予定だった企業が、外部環境の変化を受けて急遽M&Aの検討へと舵を切った場合、その検討前後に発行する税制適格ストックオプションでは2年以内のM&Aの実施では行使できず不利になってしまうのです」
いつ何が起きるか分からない現代において、制度の縛りに囚われない選択肢を持っておくこと。それが、いま資本政策の最前線で起きているリアルな変化なのだ。
〇上場延期のしわ寄せ。半年で400件の相談が殺到
岡田氏の指摘する「IPOの難易度上昇」の裏付けとして、ケップルグループの神先孝裕氏からは、セカンダリー市場における実態が明かされた。
「東証がハードルを上げたことで、100億〜150億円規模でのIPOを予定していた企業の上場延期が相次いでいます。その煽りをまともに食らったのがVCをはじめとする投資ファンドです。ファンドの満期が迫っているのに、売るはずだった株を売って現金化できない。私たちの元には『未上場株を買い取ってくれ』という相談が、この半年だけで400件近く押し寄せています。過去4年間の相談数が1,000件弱だったので、急激に増えている状況です」
セカンダリー市場の活用は、VCの出口戦略にとどまらない。グロース市場の株価低迷が続く中、神先氏は経営者側の資本政策にも変化が起きていると指摘する。
「上場後に社長が自身の株を売却すると、市場からは『トップが自社を見限った』というネガティブなIRとして受け取られかねません。そのため、あえて上場直前のタイミングで一部の株をセカンダリーファンドに売って現金化(創業者利益の確定)を済ませておき、上場後は時価総額が上がるまで成長に専念する。また、本業が好調な事業会社は、保有する未上場企業株式を現金化して本業の資金のリソースにシフトする。そのような戦略的な選択をする経営者も増えています」
〇スタートアップの「春夏秋冬」を回りきった答え合わせ
この市場のしわ寄せについて、現役CFOであるファンズの前川寛洋氏もスタートアップ側の視点から補足した。
「日本のスタートアップ市場が本格化して約10年、VCが資金を供給してIPOを目指すという一連の成長モデルが1周したのがこの1年だと捉えています。これまではマイナス金利下で株価も順調に上がっていましたが、金利が上がり、世界情勢が変わり、スタートアップ市場は初めてある種『春夏秋冬』を経験しました。そのうえで、今後どのように新陳代謝を行い、新しいものを作っていくかというフェーズに入ってきたのだと思います」
前川氏自身、直近では自社のシリーズEファイナンスにおいて、48億円の一部でセカンダリー(既存株式の売却)を実行している。ファンドの満期を迎え、早期のエグジットを希望する株主がいる中での決断だった。「今後の事業戦略において、株主が期待する時間軸が揃わないまま経営判断を下すのは非常に苦しい。CFOとしてすべての利害を一致させるために、株式を流動化させるアクションが必要だった」と、当事者ならではの実感を持って振り返る。
〇 多様化する資金の出し手と、未上場に求められる「ROE意識の経営」
環境変化に伴い、資金供給の担い手も急速に多様化している。ケップルグループの神先氏は、現場の実感をこう語る。 「昔はスタートアップにお金を出すのはVCしかいませんでした。ところが今は事業会社やCVC、ベンチャーデットが増え、なんならメガバンクがプロパー融資を出すまでになっています。まさに隔世の感がありますね」
これを受け、ファシリテーターの鈴木氏は未上場市場における新たな潮流をこう総括した。 「資金の出し手が多様化したことで、上場企業の指標であった『ROE(自己資本利益率)』を意識した経営が、いまや未上場のスタートアップにも強く求められるようになっています」
資金調達の選択肢が増えたことは、市場のイージー化を意味するわけではない。企業の成長ステージに応じてコストの異なるデット(負債)とエクイティ(資本)をどう最適にブレンドし、いかに資本効率を最大化させるか。マクロ環境の激変を背景に、未上場市場におけるCFOの舵取りの難易度は、上場企業並み、あるいはそれ以上に高まっているのだ。
2.未上場期の罠。機能しない事業シナジーと、創業期の株主間契約
未上場期の資本政策において、後々になって致命傷となりやすい「罠」について議論が及ぶと、登壇者たちから生々しい失敗事例と、それを打ち破る処方箋が語られた。
〇「綺麗に見える資本業務提携」の、泥臭すぎる裏側
喜多氏は、事業会社との資本業務提携における苦い経験を明かす。
「事業会社とシナジーを出すのは、本当に難しいんです。理由はシンプルで、お金を出してくれる窓口はファイナンスや経理の部署ですが、調達が終わった後にいざシナジーを出そうとすると、事業側の部署にボールがいくからです。向こうは本業で忙しいのに、急に降ってきた新たな仕事に戸惑ってしまう。私は前職のITベンチャーで大手企業から出資を受けたのですが、最初は待っていても現場の販売活動は全く動きませんでした。最終的には、私自身が先方のオフィスへ通い詰め、泥臭く社内営業を行いました。『顧客の定例会議に同行させてほしい』と現場に直談判を繰り返すことで、なんとか売上を作ることができたのです 」
〇「戦略リターン重視」の行き詰まりと冷徹な答え合わせ
事業会社投資の罠について、前川氏も投資家・CFO双方の視点から補足する。
「CVCや事業会社の投資現場において、シビアな相談が増えています。かつては本業での超過収益、いわゆる戦略リターンを重視し、最悪でも元本は割らないだろうという前提で資金が動いていました。しかし蓋を開けてみれば、財務リターンが出ないばかりか元本すら毀損するケースが相次ぎ、企業側も冷や水を浴びせられた格好です。『何かやりたいから、とりあえずエクイティを入れる』という牧歌的な投資スタイルは終わりを告げました」
上場企業が回収のあてがないハイリスク投資を続ければ、当然株主からの批判に晒される。前川氏の指摘は、事業会社によるスタートアップ投資が「大義名分」だけで許されるフェーズから、真の持続可能性を問われる時代へ突入したことを物語っている。
〇KPI条件付き新株予約権による「ビジネスのデューデリ」
資本業務提携の機能不全に対し、岡田氏からは有価証券を用いた戦略が提示された。
「最初から無理に株式を持とうとするから、お互いリスクを背負って動けなくなる。だからこそ資金調達は金融投資家から賄い、事業会社とは成果連動型の提携から始めるべきです。KPI条件付きの新株予約権を活用すれば、ビジネスの成果が出たときだけ株主になってもらう資本政策が可能になります」
実際、同社が手がけたエアトリと光通信の事例では、送客売上の規模(50億円、100億円)に応じて段階的に権利行使比率が変わるKPIを設計したという。権利行使までは双方が投資リスクを負わないため、重い財務デューデリにリソースを奪われることもない。成果が出なければ株主関係には至らないため、提携関係の形骸化を防ぐ防衛策として機能するのだ。
岡田氏の解説に深く頷いたファシリテーターの鈴木氏は、資本政策が内抱する時間差の罠について自身の見解を投げかけた。
「資本政策上、どのタイミングで成功だったかを判断するのって非常に難しいですよね。施策を打った瞬間のマーケット環境や組織の状況は、数年後には全く変わってしまっているからです。それこそが資本政策の『蓋を開けてみないと分からない怖さ』だと感じます」
〇スタートアップ参画時に絶対チェックすべき「創業者間契約」
さらに神先氏は、創業期の現場で頻発する失敗事例として、創業者間契約の欠如を挙げる。
「社長、COO、CTOが3割ずつ株を持って起業したものの、途中でメンバーが離脱するケースです。契約がないと会社法上は本人の同意なしに買い取れないため、合意できずホールドされた株が後々の資本政策の致命的な足かせになります。これからCFOとしてジョインするなら、創業者間契約の有無は最初に絶対チェックすべきです」
このデッドロックに対し、岡田氏は「コールオプション(譲渡予約権)」を用いた解決策を提示する。離脱した元創業者の株(3割)のうち10%分を、新たなCFOへ「時価総額50億円ベースの価格で譲渡する」という契約を結び直す戦略だ。新株を発行しないため希薄化を引き起こさず、次の主力を迎えるインセンティブ原資として有効活用できる。関係悪化時には使えないこともあるとしつつも、有価証券の戦略的設計による実務的な突破口を示した。
3.CFOはデットとエクイティをブレンドし、ビジョンを資本市場へ翻訳せよ
これからの時代を生き抜くためにスタートアップはどのような財務戦略を組み、CFOはどんな資質を磨くべきか。セッションの後半では、単なる「数字の管理屋」に留まらない、新時代のCFOが備えるべき要件へと議論の解像度が引き上げられた。
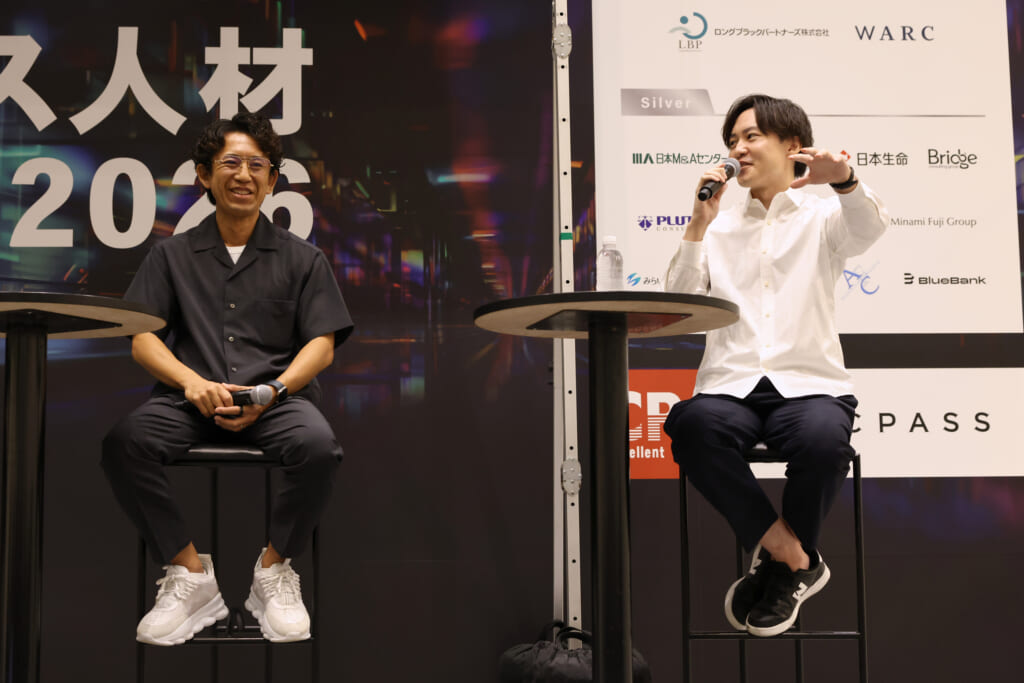
〇最もコスト高なエクイティを疑え。変数レバーを操る交渉力
喜多氏が投げかけた「デットとエクイティをどう活用すべきか」という問いに対し、前川氏が「ポジショントークで恐縮ですが」と前置きしたうえで明確なルールを提示した。
「大前提として、資本は無料ではありません。VCのエクイティは最もコストが高く、要求されるスピードもシビア。一方でベンチャーデットは、通常のプロパー融資よりはコストが高いもののそのコストを3分の1から5分の1程度に抑えられます。調達できる限りは、デットに寄せていくのが基本です」
ただし、過度な依存は倒産リスクを高めるため、前川氏は「再現性と予見性のある資金使途にはデット、リスクの大きい新規事業にはエクイティ」という、使い分けの規律を強調する。さらに、デットのタフな交渉ができる経営陣への期待をこう語った。
「ベンチャーデットは、金利、コベナンツ、ワラントといったリスクリターンの変数レバーが多く、条件が1個1個ばらばらです。だからこそ、これらのレバーを細かく触りながらタフに交渉してくるプレイヤーほど、自社を不利にしない資本政策を組める優秀な人材として、投資家としても期待値が上がります」
〇社長の「夢の言霊」を具現化するサポーター
岡田氏も、CFOが果たすべき役割について、前川氏のブレンド戦略に強く同意する。
「経営者の方に必要なのはビジョンと夢です。『自社を1,000億円企業にする』といった発言に対し、CFOはプラス面とマイナス面の双方から思考を支え、その夢を具現化していかねばなりません。そして、その実現にはCFO自身のネットワークが最大の鍵になります。CFO同士の繋がりから、事業にプラスとなる業務連携などの仕掛けを自ら引っ張ってくる。そうすれば、営業サイドが重宝されがちなスタートアップにおいても経営陣から高く評価され、圧倒的な信頼を勝ち取れる存在になれるはずです 」
〇守りながら攻めるCFOを目指せ
神先氏は、会計士のバックグラウンドを持つ人間が陥りがちな罠を指摘し、理想のCFO像を提示した
「内部統制など守りの実務を経験してきた人は、どうしてもブレーキ役に終始し、管理部長に留まってしまいがち。しかし本当に目指すべきは、ソフトバンクグループの後藤CFOのように、規律を守りながら、攻めたい社長のサポートができる人材です。 孫(正義)さんが巨大な勝負を仕掛ける裏で、ローン・トゥ・バリューの割合を25%未満に抑え、各銀行ともタフに渡り合って規律を死守する。守りを徹底した上で、必要な瞬間にはファイナンスをしっかりやりきる。この攻守の連動こそが、CFOの真のロールモデルです」
〇「お金がない」を理由に、未来にブレーキをかけない「翻訳者」たれ
最後に前川氏が、CFOの存在意義の核心を語りきった。
「CFOとして最もやってはいけないのは、お金がないことを理由に、会社が成し遂げたい未来にブレーキをかけてしまうことです。自分たちのフェアバリューが何なのかを常に見極め、VC、富裕層、事業会社など多様な選択肢の中から、誰と、どのタイミングで、どう会話していくべきか。経営者が掲げる熱いビジョンや組織力を、資本市場のものさし(言語)へと換算する翻訳者になること。これがCFOの一丁目一番地です」
4.社内で孤立する宿命を越えて、これ以上ないチャンスの時代へ
鈴木氏はここまでの激論を振り返り、「資本政策は、一辺倒な資金調達のためのテクニックではないということがご理解いただけたかと思います」と総括を述べた。これを受け、会計ファイナンス人材へ向けて登壇者の4人から最後のエールとなるメッセージが送られた。
まず神先氏が自身のキャリアを重ねて語りかけた。
「過去の数字を見るという守りの仕事を超えて、未来の数字を作れる人材として羽ばたいてほしい。自分自身も守る仕事からスタートしましたが、今は資金を集めて投資をして、スタートアップとともに未来を作る仕事に毎日エキサイティングしています」
続いて岡田氏からは、実務のリアルを突くアドバイスがなされた。
「皆様に覚悟しておいてほしいのは、CFOは社内で高確率で孤立する宿命にあるということです。健全な成長のために抑え役になる以上、社長とも営業サイドとも必ずぶつかります。だからこそ、同じ悩みを持つCFO同士の外部ネットワークをしっかり持ってください。それが自社に戻ったときに健全な対応をするための大きな心の支えになります」
また喜多氏も、経営陣としてのスタンスを熱く説く。
「数字だけで厳しいとブレーキをかけてしまったら何も生まれません。経営陣としてワンチームで、日本の未来に向けて一緒に事業を伸ばしていきましょう」
最後に前川氏が、現在の金融環境の可能性を示して締めくくった。
「今スタートアップの財務に携われるのは、これ以上ないチャンスです。10年前のVC一択だった時代から一転、デットやプロパー融資など、考えれば考えるほど恩恵が返ってくる最高の金融環境がこの10年で築き上げられました。ぜひ恐れずにトライしてほしいです」
CFOという役割は、机の上で過去の数字の辻褄を合わせるだけの仕事ではない。変化する環境を恐れず、事業の可能性を信じて「未来の数字」を創りに行くこと。守りの殻を破り、経営者のビジョンをファイナンスの力で形にできるCFOこそが、これからのスタートアップを次のステージへと牽引していくのだ。
アーカイブ動画を無料公開中!
「会計ファイナンス人材Conference2026」のセッションアーカイブ動画を、CPAラーニングで公開しています。
「実際のセッションの様子を見たい!」「もっと詳しく知りたい!」
そんな方は、ぜひ下記のボタンからご視聴ください!

※アーカイブ動画の視聴には、CPAラーニングの会員登録が必要です。
CFO LEADERS SUMMIT2026開催決定!

詳細・お申し込みは下記よりご覧ください!
https://cpass-net.jp/cfo-leaders-summit/?utm_source=cpass&utm_medium=report&utm_campaign=20261115_cfosummit
記事をシェアする
新着記事
2026/10/05
2026/10/05

2026/09/12
2026/09/04
2026/09/04
新着記事をもっと見る